Integração Bling com Mercado Livre e Shopee: limites e middleware
Categoria: Integração e fiscal
Cookies e medição
Guardamos só o necessário para o site funcionar e medimos visitasMedimos visitas com o Umami, no nosso próprio servidor, sem cookies e sem guardar o seu IP. A medição fica ativa por legítimo interesse, e você pode desligá-la. Detalhes na Política de Cookies.
O que muda no XML da NF-e com IBS e CBS, o cronograma da NT 2025.002-RTC até a v1.52 e o que ajustar no ERP e nas integrações com e-commerce.
Situação em 27 de outubro de 2026. A NF-e e a NFC-e já têm campos de IBS e CBS no leiaute, e informá-los é obrigatório para empresas do regime normal desde 01/01/2026. Mas a nota emitida sem o grupo ainda não é rejeitada: a rejeição automática foi adiada sem nova data. Para o ERP e as integrações, o prazo técnico relevante agora é a entrada em produção das novas regras de devolução da versão 1.52 da Nota Técnica: 16/11/2026, segundo aviso da ENCAT (o texto da NT previa 03/11/2026). Trate 03/11 como prazo seguro.
Este texto trata da parte técnica: o que muda no XML, nos cadastros e nas integrações. A classificação tributária de cada operação é decisão da sua contabilidade.
A Nota Técnica 2025.002-RTC acrescenta à NF-e (modelo 55) e à NFC-e (modelo 65) um grupo de IBS e CBS em cada item, com CST, código de classificação tributária (cClassTrib), base de cálculo, alíquotas e valores separados para IBS estadual, IBS municipal e CBS, além de totais da nota e novas finalidades de emissão.
As mudanças que afetam o sistema emissor:
| Onde | O que entra | Impacto no sistema |
|---|---|---|
Item (imposto) |
Grupo IBSCBS com CST e cClassTrib |
Cadastro de produto ou regra fiscal precisa ter os dois códigos |
Item (gIBSCBS) |
Base de cálculo; alíquota e valor de IBS UF, IBS município e CBS | Motor de cálculo com três tributos novos por item |
| Item (subgrupos) | Redução de alíquota, diferimento, crédito presumido, tributação regular | Regras condicionais conforme o cClassTrib |
| Totais | Grupo de totais de IBS e CBS | Somatório validado pela Sefaz contra os itens |
| Identificação | Finalidades para nota de crédito e nota de débito | Fluxos de ajuste que hoje são feitos por nota complementar |
| Documento referenciado | Referência por item ao documento original (DFeReferenciado) |
Devoluções precisam apontar a chave e o item de origem |
| Combustíveis | Grupo da tributação monofásica (versão 1.50) | Só para quem opera com combustíveis |
O CST do IBS e da CBS é um código novo, que não substitui o CST do ICMS nem o do PIS e da Cofins. Até o fim da transição, a nota carrega os tributos antigos e os novos ao mesmo tempo. O cClassTrib aponta para o dispositivo da LC 214/2025 que justifica o tratamento da operação; a Sefaz valida se a combinação de CST e cClassTrib é permitida e se os valores batem com a base e a alíquota.
O leiaute de referência é o da NT na versão vigente, publicado no Portal Nacional da NF-e e na lista de documentos do portal DF-e da SVRS. Não implemente a partir de resumos, inclusive este: a NT teve dezenas de versões desde 2025, e nomes de campo e regras de validação mudaram entre elas.
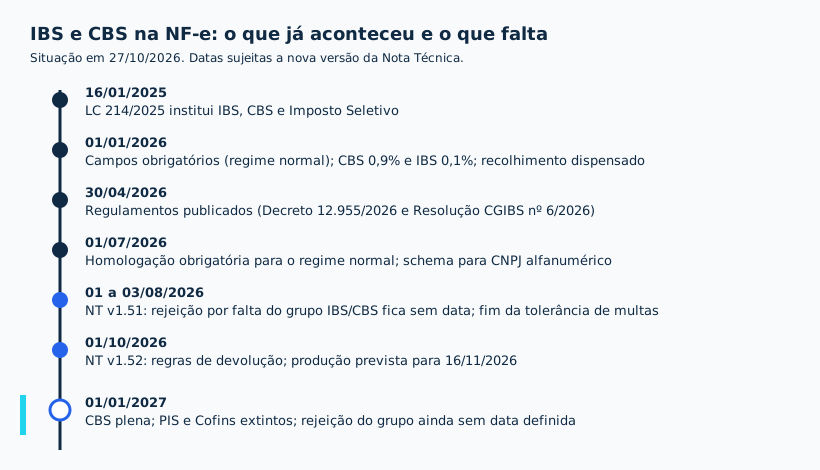
Desde 01/01/2026, empresas do regime normal devem informar IBS e CBS na nota, com alíquotas de teste e recolhimento dispensado. A rejeição de notas sem o grupo, prevista para 03/08/2026, foi suspensa sem nova data. A versão 1.52 entra em produção em 03/11 (texto da NT) ou 16/11/2026 (aviso da ENCAT).
| Data | O que aconteceu ou vai acontecer | Fonte |
|---|---|---|
| 16/01/2025 | LC 214/2025 institui IBS, CBS e Imposto Seletivo | LC 214/2025 (Planalto) |
| 22/12/2025 | Ato Conjunto RFB/CGIBS nº 1/2025 define as obrigações acessórias de 2026 e afasta multas pela falta dos campos até o 1º dia do 4º mês após a publicação dos regulamentos | Sefaz-ES |
| 01/01/2026 | Campos de IBS e CBS obrigatórios em produção para o regime normal; alíquotas de teste de 0,9% (CBS) e 0,1% (IBS); recolhimento dispensado se as obrigações acessórias forem cumpridas | LC 214/2025, art. 348 (texto reproduzido; arts. 343 e 346 para as alíquotas) |
| 30/04/2026 | Publicados o Decreto nº 12.955/2026 (regulamento da CBS) e a Resolução CGIBS nº 6/2026 (regulamento do IBS) | Decreto 12.955/2026 (Planalto) |
| 01/07/2026 | Homologação obrigatória das regras para NF-e e NFC-e do regime normal; schemas adaptados ao CNPJ alfanumérico (NT 2026.004) | NT 2025.002-RTC; NT 2026.004 |
| 01/08/2026 | NT 2025.002-RTC v1.51, conforme Ato Técnico Conjunto CGIBS/RFB nº 1, de 31/07/2026: a rejeição por falta do grupo IBS/CBS (regra UB12-10) passa a “implementação futura” | Portal DF-e SVRS; Projeto ACBr |
| 01 ou 03/08/2026 | Fim da tolerância de multas pela falta dos campos (1º dia do 4º mês após 30/04; 01/08 caiu num sábado) | Ato Conjunto RFB/CGIBS nº 1/2025 |
| 01/10/2026 | NT 2025.002-RTC v1.52: ajustes nas regras de devolução (VC02-14 e VC02-50), sem campos novos | Portal DF-e SVRS |
| 26/10/2026 | Homologação da v1.52, conforme aviso posterior da ENCAT | migrate.info |
| 16/11/2026 | Produção da v1.52, conforme o mesmo aviso | migrate.info |
| 01/01/2027 | CBS passa a ser cobrada de fato; PIS e Cofins são extintos | EC 132/2023 e LC 214/2025 |
Onde as fontes divergem. Três pontos merecem atenção:
Quem mantém ERP próprio precisa atualizar os schemas XML, criar o cálculo de IBS e CBS por item, guardar CST e cClassTrib no cadastro, gerar os totais novos, tratar notas de crédito e débito e referenciar devoluções por item. Também precisa ajustar o CNPJ alfanumérico e testar tudo no ambiente de homologação da Sefaz.
O que costuma dar trabalho, em ordem de esforço:
DFeReferenciado. A referência apenas no cabeçalho (refNFe) deixa de atender a regra VC02-14.Em ERP de mercado, o fornecedor atualiza o leiaute e o cálculo, mas a parametrização é responsabilidade da empresa. Sem CST e cClassTrib corretos no cadastro, o ERP atualizado gera nota com valores errados. Confirme a versão da NT que o fornecedor suporta e o calendário de atualização.
Perguntas objetivas para fazer ao fornecedor do ERP:
| Pergunta | Por que importa |
|---|---|
| Qual versão da NT 2025.002-RTC a versão instalada suporta? | A v1.52 entra em produção em 16/11/2026, segundo aviso da ENCAT (a NT previa 03/11; trate 03/11 como prazo seguro) |
| A devolução já referencia o documento de origem por item? | Regra VC02-14 |
| Notas de crédito e de débito estão disponíveis? | Fluxos de desconto e ajuste |
| O cadastro aceita CNPJ alfanumérico em clientes e fornecedores? | Novas inscrições desde julho de 2026 |
| A API ou o banco de dados do ERP expõem os campos novos? | Integrações e relatórios externos dependem disso |
| Há ambiente de homologação para testar antes de atualizar a produção? | Evita parar o faturamento por uma atualização |
Se o ERP é uma versão antiga, sem contrato de atualização, o caminho pode ser atualizar a versão, migrar de sistema ou terceirizar só a emissão para um serviço de NF-e por API. Cada opção tem custo e prazo diferentes; vale decidir antes de 2027, quando a CBS passa a ser cobrada de fato.
Nas integrações, o risco está nos sistemas que leem ou montam o XML fora do ERP: lojas virtuais, hubs de marketplace, emissores por API, importadores de XML de compra e rotinas de conciliação. Qualquer um que valide o schema de forma estrita, ou guarde o CNPJ como número, pode falhar sem aviso.
Pontos de verificação:
Use a lista abaixo como roteiro de trabalho entre TI, fornecedor do ERP e contabilidade. Os itens 1 e 2 dependem da contabilidade; os demais são técnicos. A ordem sugerida começa pelo que bloqueia o resto e termina nos testes em homologação e no monitoramento depois da entrada em produção.
| # | Item | Responsável | Pronto? |
|---|---|---|---|
| 1 | Mapear CST e cClassTrib por produto e por tipo de operação | Contabilidade com fiscal | |
| 2 | Definir regras de redução, diferimento e crédito presumido aplicáveis | Contabilidade | |
| 3 | Confirmar a versão da NT suportada pelo ERP ou pelo emissor | TI / fornecedor | |
| 4 | Atualizar schemas XSD e validar o XML antes do envio | TI | |
| 5 | Ajustar devoluções para referência por item (DFeReferenciado) |
TI / fornecedor | |
| 6 | Revisar fluxos de desconto e ajuste para notas de crédito e de débito | TI com fiscal | |
| 7 | Ajustar banco de dados, telas e validações para CNPJ alfanumérico | TI | |
| 8 | Revisar importadores de XML de compra e integrações com loja e marketplace | TI | |
| 9 | Emitir notas de teste em homologação para cada tipo de operação | TI com fiscal | |
| 10 | Monitorar rejeições na primeira semana após cada nova versão em produção | TI | |
| 11 | Acompanhar o Portal NF-e e o portal DF-e da SVRS a cada nova versão da NT | TI |
Se a sua empresa tem ERP próprio ou integrações feitas sob medida e não sabe por onde começar, a integração de sistemas da SDI começa por um levantamento dos pontos que montam, leem ou transformam o XML, e entrega a lista do que precisa mudar, com estimativa de esforço para cada item. A parte tributária continua com a sua contabilidade.
Não, em 27/10/2026. A versão 1.51 da NT 2025.002-RTC, de 01/08/2026, retirou a data de produção da regra que rejeitaria a nota sem o grupo IBS/CBS e a deixou como implementação futura. A obrigação legal de informar os campos continua valendo.
Não, desde que cumpra as obrigações acessórias. A LC 214/2025 e o Ato Conjunto RFB/CGIBS nº 1/2025 dispensam o recolhimento em 2026 para quem informa os campos corretamente. As alíquotas de 2026 são de teste: 0,9% de CBS e 0,1% de IBS.
Em 2026, as alíquotas de teste não se aplicam às operações de optantes do Simples Nacional (art. 348, III, c, da LC 214/2025), e a NT previa a exigência do grupo para o Simples só a partir de 2027, data hoje suspensa. Confirme com sua contabilidade, porque o enquadramento depende do regime e da operação.
É o código de classificação tributária do IBS e da CBS, informado por item junto com o CST. Cada código aponta para um dispositivo da LC 214/2025 e define, por exemplo, se a operação tem tributação integral, redução de alíquota ou isenção. O ERP precisa desse código no cadastro de produtos ou na regra fiscal.
Sim, se algum sistema guarda o CNPJ como número. Desde julho de 2026, novas inscrições podem receber CNPJ com letras, e os schemas da NF-e passaram a aceitar caracteres nos campos de CNPJ. Banco de dados, validações e integrações que tratam o CNPJ como inteiro precisam ser ajustados.
Os artigos do blog são escritos pela equipe da SDI — Serviços Digitais Integrados e assinados pela empresa. Somos três sócios técnicos que projetam, documentam e mantêm redes, servidores, integrações e automações com IA para pequenas e médias empresas. Quando um sócio revisa a parte técnica, o nome dele aparece no topo do artigo.
Conheça a equipeUm e-mail quando sair um artigo novo ou uma atualização de preços. Descadastro em um clique.
ERP, e-commerce, marketplaces, financeiro e CRM conversando por API, webhooks e filas, com sincronização de cadastros e emissão fiscal (NF-e com IBS/CBS).
Respondemos em até 1 dia útil, de segunda a sexta, das 9h às 17h.